Registrierkassenpflicht 2028: Warum die TSE-Strategie jetzt zählt
Das Wichtigste in Kürze: Das Bundeskabinett hat am 23. September 2026 einen Gesetzentwurf beschlossen, der ab dem 1. Januar 2028 für bestimmte Unternehmen elektronische Registrierkassen vorsehen soll.
Die künftige Pflicht ist noch nicht in Kraft. Die Absicherung geeigneter elektronischer Kassensysteme durch eine zertifizierte Technische Sicherheitseinrichtung (TSE) ist dagegen bereits etabliert. Unternehmen sollten deshalb nicht nur Fristen beobachten, sondern ihre gesamte POS- und Fiskalisierungsarchitektur prüfen.
Die Diskussion um die Registrierkassenpflicht geht über das einzelne Kassengerät hinaus. Wer Kassensysteme neu einführt oder modernisiert, muss TSE-Anbindung, Software, Schnittstellen, Meldepflichten, Datenexporte, Ausfallsicherheit und den laufenden Betrieb gemeinsam betrachten. Das gilt für Einzelhandel, Gastronomie und Dienstleister ebenso wie für POS-Hersteller und Systemintegratoren.
Was sieht der Gesetzentwurf zur Registrierkassenpflicht 2028 vor?
Nach dem im September 2026 beschlossenen Kabinettsentwurf sollen Unternehmen mit mehr als 100.000 Euro Jahresgesamtumsatz ab dem 1. Januar 2028 grundsätzlich elektronische Kassensysteme verwenden müssen. Ausgenommen sein sollen unter anderem Unternehmen, deren jährliche Barumsätze unter 12.000 Euro liegen. Weitere Ausnahmen sind vorgesehen beziehungsweise können noch konkretisiert werden.
Entscheidend: Diese Angaben beschreiben einen Gesetzentwurf. Bis zum Abschluss des Gesetzgebungsverfahrens können sich Regelungen, Ausnahmen und Fristen ändern. Die bisher in der Originalfassung genannten 2027-Pläne und die diskutierte 30-Euro-Grenze für Kleinbetragsbelege sind daher als überholt zu ersetzen.
Die offiziellen Details erläutert das Bundesfinanzministerium in seiner Mitteilung vom 23. September 2026. Unternehmen sollten den Stand regelmäßig prüfen, bevor verbindliche Migrationsentscheidungen getroffen werden.
Was ist eine TSE – und welche Anforderungen gelten bereits?
Eine Technische Sicherheitseinrichtung (TSE) sichert steuerlich relevante Kassenvorgänge kryptografisch gegen unbemerkte nachträgliche Manipulationen ab. Sie ist Bestandteil der deutschen Anforderungen an geeignete elektronische Aufzeichnungssysteme gemäß Kassensicherungsverordnung (KassenSichV). Die TSE ersetzt dabei weder eine ordnungsgemäße Kassenführung noch die übrigen Anforderungen an Archivierung, Datenexport, Meldung und Verfahrensdokumentation.
Für einen vertiefenden Einstieg in die bereits geltenden Regeln empfehlen wir den Swissbit-Beitrag zur Kassensicherungsverordnung. Einen Überblick zu Produkten und Einsatzbereichen bietet die Swissbit-Seite für sichere Kassensysteme.
Die Unterscheidung ist wesentlich: Neu geplant ist die mögliche Pflicht für bestimmte Unternehmen, überhaupt ein elektronisches Kassensystem einzusetzen. Die Anforderungen an die technische Absicherung bestehender, entsprechend erfasster elektronischer Systeme sind keine Neuerung des Jahres 2028.
Warum sich Unternehmen schon vor 2028 vorbereiten sollten
Eine Kassenumstellung besteht nicht nur aus Bestellung und Installation. Filialen, Softwareversionen, Zahlungs- und Warenwirtschaftsschnittstellen, vorhandene TSEs, Datenexporte und die Dokumentation müssen erfasst werden. Hinzu kommen Schulungen, Ersatzprozesse, Verantwortlichkeiten und die Frage, wie Kassenvorgänge auch bei Störungen korrekt verarbeitet werden.
Auch elektronische Meldepflichten für Kassensysteme gehören in die Planung. Die konkrete Anwendung und geltende Fristen sollten anhand der amtlichen Vorgaben und der eigenen Systemlandschaft geprüft werden.
Eine frühzeitig definierte Architektur hilft, spätere Sonderlösungen und kostspielige Umstellungen zu begrenzen. Besonders in Filialnetzen und bei POS-Anbietern ist das Zusammenspiel aus Compliance, Betrieb und Lifecycle-Management entscheidend.
Welche Unternehmen und POS-Anbieter sind betroffen?
Besonders relevant ist das Vorhaben für Unternehmen, die derzeit offene Ladenkassen nutzen und bei Inkrafttreten unter den Geltungsbereich der neuen Regelungen fallen würden. Dazu können Teile des Einzelhandels, der Gastronomie, des Dienstleistungssektors und mobile Verkaufsszenarien gehören. Die genaue Betroffenheit ergibt sich erst aus der endgültigen Gesetzesfassung und den anwendbaren Ausnahmen.
Für POS-Softwareanbieter, Integratoren und Hersteller ist die Entwicklung ebenfalls wichtig. Ihre Kunden benötigen Lösungen, die zertifizierte Sicherheitskomponenten zuverlässig integrieren, prüfungsrelevante Daten bereitstellen und während des laufenden Betriebs wartbar bleiben.
Hardware-TSE, Cloud-TSE oder Hybrid: Welche Architektur passt?
Die Wahl der TSE-Architektur ist eine Betriebsentscheidung. Hardware-TSEs können zu lokalen Installationen, vorhandenen Kassenumgebungen und Szenarien mit begrenzter Konnektivität passen. Eine Cloud-TSE kann für zentral verwaltete, cloudbasierte oder verteilte POS-Systeme sinnvoll sein. Mischumgebungen können unterschiedliche Modelle benötigen.
Swissbit bietet hierfür passende Komponenten und Lösungen: unter anderem Hardware-TSE-Produkte und Cloud-TSE 2. Wie die Modelle hinsichtlich Verfügbarkeit, Integration, Skalierung und Wartung zu bewerten sind, erläutert der Swissbit-Architekturvergleich zu Hardware-, Cloud- und Hybrid-TSE.
| Kriterium | Hardware TSE | Cloud-TSE 2 | Hybrid |
|---|---|---|---|
Integration | Lokal am Gerät bzw. im lokalen System | Service-/API-basierte Anbindung | Nach Standort oder Use Case kombiniert |
Konnektivität | Kann für offlineorientierte POS-Szenarien geeignet sein | Betriebsmodell abhängig von der Anbindung | Differenziert nach Verbindungssituation |
Betrieb | Gerätebezogene Verwaltung und Austausch | Zentrale Serviceverwaltung | Zwei Modelle mit einheitlicher Governance |
Typische Eignung | Bestandssysteme, lokale und Embedded-POS | Verteilte oder cloudnahe POS-Landschaften | Gemischte Kassenlandschaften |
Acht Punkte für eine revisionsfähige POS- und TSE-Strategie
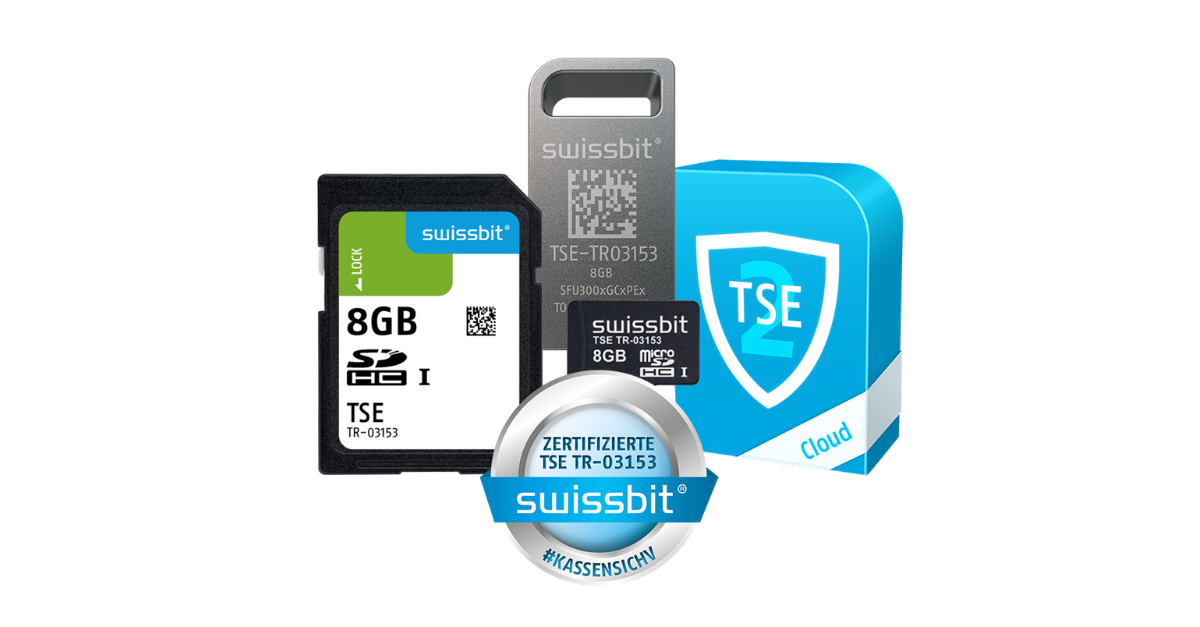
Swissbit TSE-Fiskallösungen kombinieren sichere, rechtskonforme Transaktionsaufzeichnung mit einfacher Integration, zuverlässigem Betrieb und langfristiger Verfügbarkeit. Entwickelt für Kassensysteme, Registrierkassen und Embedded-Anwendungen, machen sie die Fiskalisierung zuverlässig, effizient und praxisgerecht.
Kassen, Standorte und Softwareversionen vollständig erfassen.
TSE-Anbindung, Zertifizierung und Ersatzzyklen prüfen.
DSFinV-K-Export, Aufbewahrung und Verfahrensdokumentation testen.
Elektronische Kassenmeldung und Verantwortlichkeiten einplanen.
Hardware-TSE, Cloud-TSE oder Hybrid anhand des Betriebsmodells auswählen.
Offline-Verhalten, Störungen und Wiederanlauf testen.
Mitarbeiterschulung, Support und Rollout-Prozesse definieren.
Gesetzesentwicklung beobachten und den eigenen Geltungsbereich vor einer Umstellung erneut prüfen.
Ein verwandter Swissbit-Artikel zeigt, warum zuverlässige Datenspeicherung und nachvollziehbare Prüfpfade zur Fiskalisierung gehören.
Digitale Belege: weniger Papier bedeutet nicht weniger Nachweispflichten
Der Kabinettsentwurf sieht vor, dass digitale Belege ab 2028 grundsätzlich an die Stelle einer allgemeinen Pflicht zur Ausgabe von Papierbons treten sollen. Papierbelege sollen auf ausdrücklichen Kundenwunsch weiterhin möglich bleiben. Diese Regelung ist ebenfalls noch Teil des Gesetzgebungsverfahrens.
Unabhängig von der Belegform müssen Geschäftsvorfälle weiterhin nach den jeweils geltenden Anforderungen erfasst, abgesichert und im Prüfungsfall nachvollziehbar gemacht werden. Ein digitaler Bon ersetzt nicht die Sicherheits- und Dokumentationsaufgaben der Fiskalisierung.
Fazit: Sichere Fiskalisierung gehört in die POS-Strategie
Die geplante Registrierkassenpflicht ist ein Anlass, POS-Umgebungen ganzheitlich zu betrachten. Nicht nur der spätere Stichtag zählt, sondern die Fähigkeit, Transaktionen dauerhaft sicher, verfügbar und prüfbar zu verarbeiten. Welche TSE-Architektur sinnvoll ist, hängt von bestehenden Systemen, Konnektivität, Betriebsabläufen und langfristigen Anforderungen ab.
Swissbit unterstützt Unternehmen, Hersteller und Integratoren mit Hardware- und Cloud-TSE-Lösungen für unterschiedliche Einsatzszenarien. Wer frühzeitig Bestände, Schnittstellen und Sicherheitsanforderungen analysiert, kann regulatorische Veränderungen kontrollierter umsetzen.
Mehr zu den technischen Optionen: Swissbit-Lösungen für sichere Kassensysteme. Für konkrete Integrationsfragen empfiehlt sich ein Gespräch mit Swissbit.
FAQ: Registrierkassenpflicht, TSE und Fiskalisierung
Nein. Das Bundeskabinett hat am 23. September 2026 einen Gesetzentwurf beschlossen. Er ist noch kein verabschiedetes Gesetz. Beginn, Anwendungsbereich und Ausnahmen müssen bis zur endgültigen Regelung weiter beobachtet werden.
Der Regierungsentwurf sieht grundsätzlich den 1. Januar 2028 vor. Frühere Angaben zu 2027 beziehen sich auf einen vorherigen Planungsstand.
Der Entwurf sieht die Pflicht grundsätzlich für Unternehmen mit mehr als 100.000 Euro Jahresgesamtumsatz vor; unter anderem sind Ausnahmen für jährliche Barumsätze unter 12.000 Euro geplant. Die endgültige Betroffenheit hängt vom verabschiedeten Gesetz ab.
Für die von der KassenSichV erfassten elektronischen Aufzeichnungssysteme gelten TSE-Anforderungen bereits seit 2020. Die geplante neue Kassenpflicht ist davon zu unterscheiden.
Hardware-TSEs werden lokal in die Kassenumgebung integriert. Cloud-TSEs stellen TSE-Funktionen über eine Serviceanbindung bereit. Welche Architektur passt, hängt von Konnektivität, Schnittstellen, Betrieb und Wartung ab.
Nach dem Entwurf soll eine digitale Belegbereitstellung an die Stelle der allgemeinen Papierbelegpflicht treten; auf ausdrücklichen Wunsch sollen Kunden weiterhin Papierbelege erhalten können. Die finale Regelung steht noch aus.
DSFinV-K bezeichnet die standardisierte digitale Schnittstelle für die steuerliche Prüfung von Kassendaten. Daneben bestehen elektronische Meldepflichten für bestimmte Kassensysteme; konkrete Pflichten und Fristen sind im jeweiligen Einzelfall zu prüfen.
Zunächst sollten Unternehmen Kassensysteme, TSEs, Standorte und Schnittstellen inventarisieren. Danach folgen Prüfungen von Archivierung, Meldeprozessen, Ausfallsicherheit und möglichen Hardware-, Cloud- oder Hybridarchitekturen.
Unsere Fiskalexperten freuen sich darauf, Ihnen weiterzuhelfen.
Marco Leidl ist VP Business Development Security Solutions bei Swissbit. Er leitet die Geschäftsentwicklung im Bereich Fiskalisierung und stärkt das Lösungs- und Partner-Ökosystem. Er unterstützt Kunden und Partner dabei, neue Chancen im Bereich der eingebetteten IoT-Lösungen zu erschließen. Folgen Sie ihm auf LinkedIn.